
2027年から、0~17歳もNISAのつみたて投資枠を利用できる、いわゆる「こどもNISA」が始まります。
楽天証券では制度開始に先駆け、2026年10月1日からこどもNISAの口座開設受付を開始すると発表しました。実際の口座開設は、楽天証券と税務署の審査を経て2027年1月以降となります。
株主優待を楽しんでいる方なら、「子どものNISAでも優待株を買えるの?」と気になるかもしれません。
この記事の結論
結論からいうと、「こどもNISA」では個別株を買えないため、こどもNISAの中で株主優待株を保有することはできません。
ただし、楽天証券にはNISAとは別に「こども口座」があります。こちらでは国内株式などを購入できるため、企業が定める条件を満たせば、子ども名義で株主優待を受けることも可能です。
長期積立 → 「こどもNISA」
個別株・株主優待 → 「こども口座」
18歳以降 → 成人向けNISAへ移行
| やりたいこと | 利用する口座 |
|---|---|
| 投資信託を非課税で長期積立したい | こどもNISA |
| 国内の個別株を買いたい | こども口座 |
| 株主優待を受けたい | こども口座 |
| 18歳以降もNISAを続けたい | 成人向けNISAへ移行 |
気になるところから読む
この記事では、楽天証券のこどもNISAの仕組みから、株主優待との関係、18歳になった後のNISA枠、楽天ポイントの活用方法まで順番に解説します。
楽天証券のこどもNISAとは?
こどもNISAは、これまで18歳以上が対象だったNISAの「つみたて投資枠」を0~17歳にも広げる制度です。
金融庁の資料では、0~17歳について年間投資枠を60万円、非課税保有限度額を600万円としています。対象となるのは、長期・積立・分散投資に適した一定の投資信託です。非課税保有期間は無期限となります。
| 項目 | こどもNISA |
|---|---|
| 対象年齢 | 0~17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 非課税保有期間 | 無期限 |
| 主な投資対象 | 一定の投資信託 |
| 個別株 | 対象外 |
| 開始 | 2027年1月 |
楽天証券は2026年10月1日から受付開始
楽天証券では、制度開始より少し早い2026年10月1日から申込受付を始めます。
申込みには親権者の楽天証券総合口座が必要です。親権者の口座から子どもの情報を入力し、マイナンバーや続柄の記載された住民票などを提出します。
まだ子どもの口座を持っていない場合は、「こども口座」+「こどもNISA」を同時に申し込むことも可能です。
2026年10~12月に申し込んだ場合、審査後の2027年1月以降にこどもNISA口座が開設されます。
こどもNISAで株主優待はもらえる?
こどもNISAでは個別株を買えない
こどもNISAでは、株主優待を実施している企業の株式を直接購入することはできません。
こどもNISAで株主優待株が買えない理由
株主優待そのものが禁止されているのではなく、0~17歳のこどもNISAには成長投資枠がなく、投資対象が一定の投資信託に限られているためです。
金融庁の制度表でも、0~17歳は年間60万円のつみたて投資枠のみ。一方、上場株式などを購入できる成長投資枠は18歳以上が対象になっています。
つまり、こどもNISAでトヨタやイオンなどの個別株を買うことはできません。
楽天証券の「こども口座」なら個別株を買える
優待株を買うなら「こども口座」
楽天証券の「こども口座」は、「こどもNISA」とは別の証券口座です。
こども口座では国内株式、外国株式、投資信託などを取引できます。また、1株から国内株を購入できる「かぶミニ」も未成年口座に対応しています。
「こどもNISA」では投資信託を積み立て、「こども口座」では好きな企業の株を保有するという使い分けが可能です。
子ども名義でも条件を満たせば株主優待の対象に
こども口座で保有する株式は、子ども本人の名義になります。
企業が定める株主優待の条件を満たせば、子ども名義で保有している株式でも株主優待の対象になり得ます。
注意|1株買えることと、1株で優待をもらえることは別です
楽天証券も、ほとんどの優待実施企業では100株以上の保有が条件になっており、必要株数などの条件は銘柄ごとに異なると案内しています。
企業によっては「100株以上」だけでなく、「1年以上継続保有」などの条件が付くこともあります。
株主優待を目的に買う場合は、必ずその企業の最新の優待条件を確認しましょう。
「こどもNISA」と「こども口座」はどう使い分ける?
「こどもNISA」と「こども口座」は、似た名前ですが役割が違います。
※スマホでは表を横にスクロールできます。
| 項目 | こどもNISA | こども口座 |
|---|---|---|
| 投資信託 | ○ | ○ |
| 国内個別株 | × | ○ |
| 株主優待株 | × | ○ |
| NISAの非課税メリット | ○ | × |
| 年間投資枠 | 60万円 | NISAのような年間枠なし |
| 主な用途 | 長期の資産形成 | 個別株・優待など |
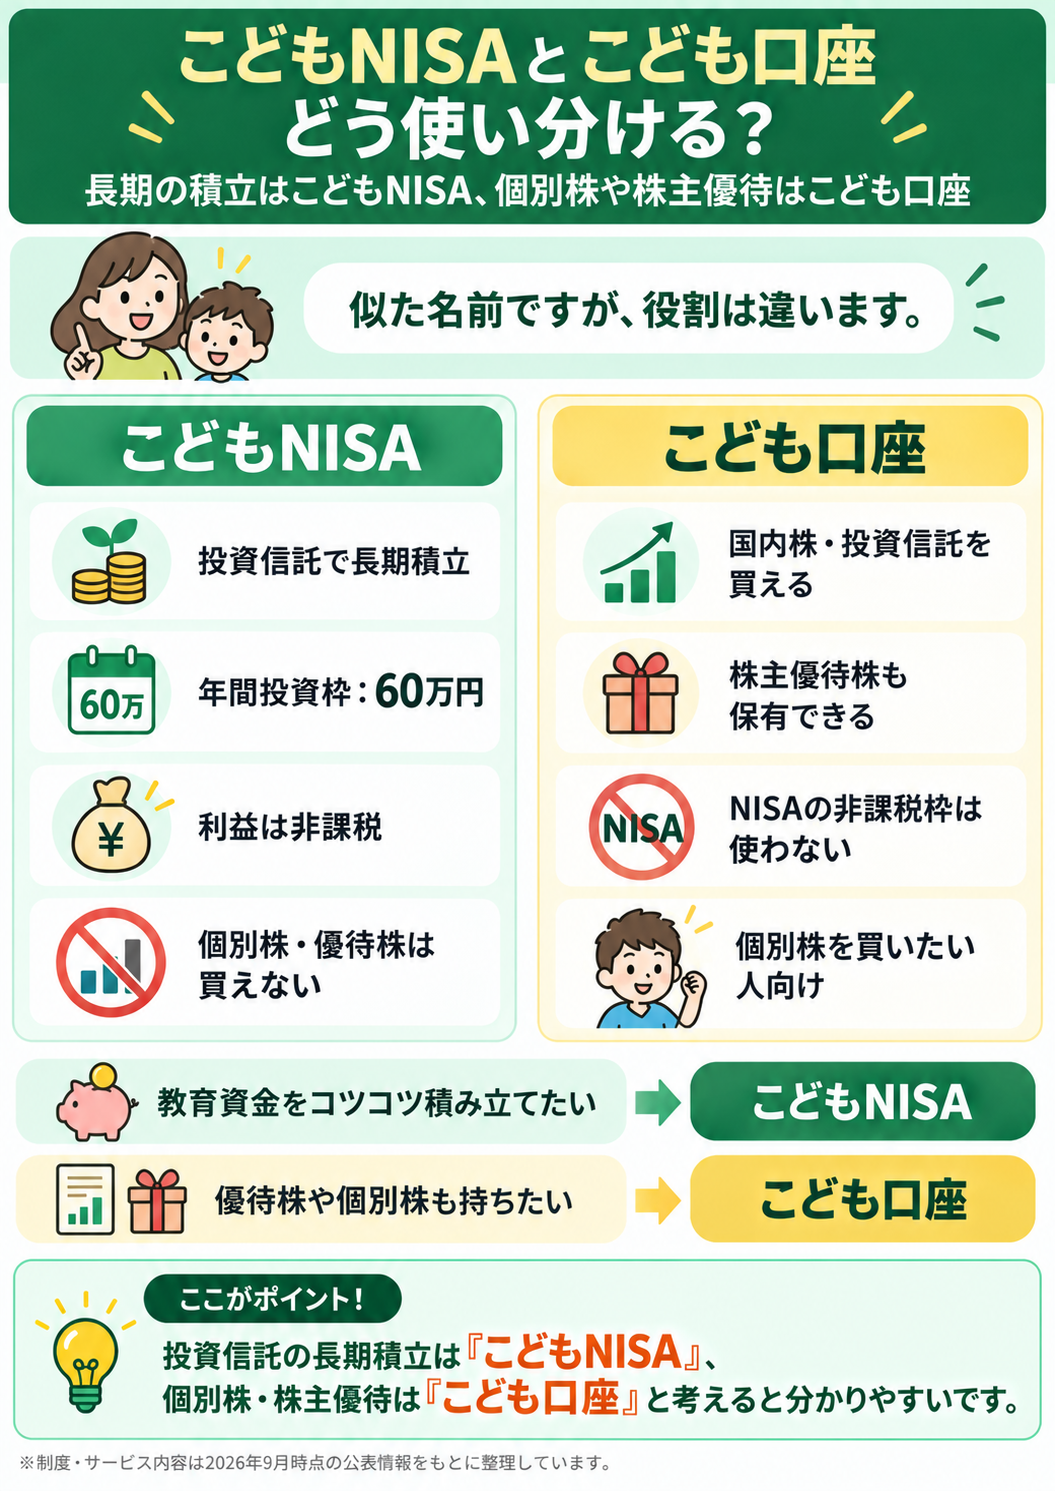
こども口座だけでも投資信託や個別株は購入できます。
しかし通常の課税口座では、投資で得た売却益や配当・分配金などに税金がかかります。一方、NISA口座で対象商品から得た利益は非課税です。
迷ったら、この2つで分けるとシンプルです
将来のために長期で積み立てる資金 → 「こどもNISA」
個別株や株主優待を楽しむ資金 → 「こども口座」
「株主優待を楽しむ口座」と「長期資産形成のための非課税口座」は、目的が違うと考えると分かりやすいでしょう。
18歳になったらどうなる?こどもNISA600万円と成人NISA1,800万円の関係
こどもNISAを始めるうえで、意外と分かりにくいのが18歳以降の扱いです。
成人向けNISAへ自動的に移行
金融庁によると、こどもNISAは子どもが18歳に達した際、特別な手続きを必要とせず、成人後のNISAへ移行する仕組みです。
子どもの頃に始めた資産形成を、そのまま成人後のNISAへつなげられます。
600万円+1,800万円=2,400万円ではない
ここは特に勘違いしやすいポイントです
「子ども時代600万円+成人後1,800万円=合計2,400万円」という制度ではありません。
こどもNISAで取得価額600万円分を保有
↓
成人NISAの総枠1,800万円へ移行
↓
新たに利用できる枠の目安は1,200万円
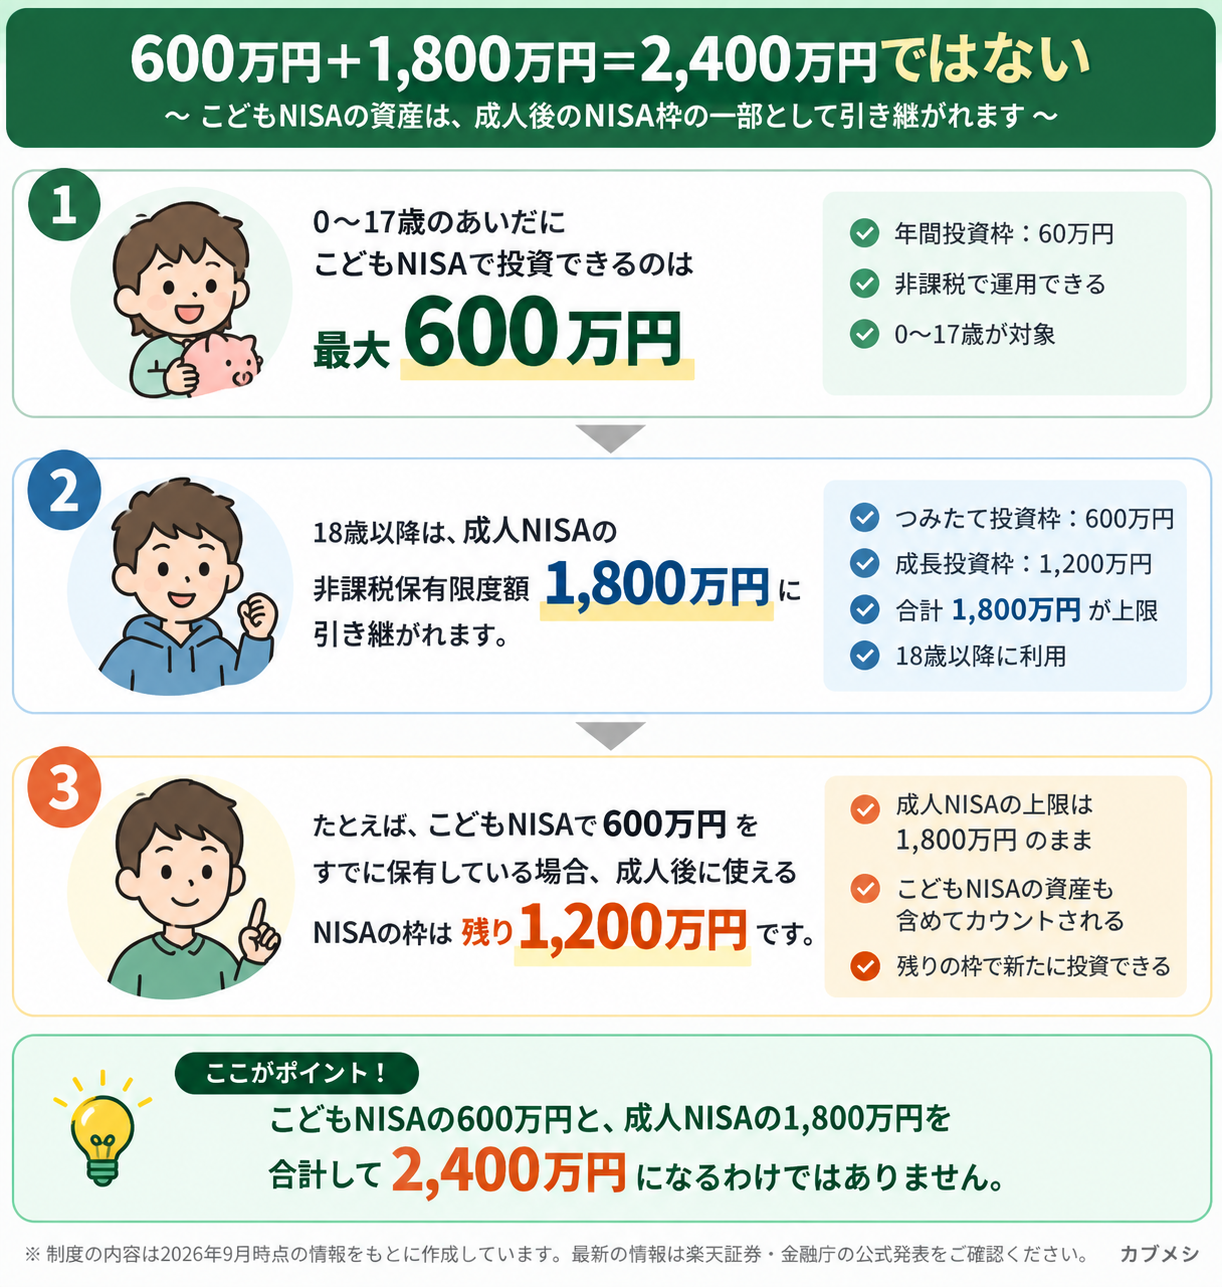
0~17歳のこどもNISAの非課税保有限度額は600万円ですが、18歳以上になるとNISA全体の非課税保有限度額は1,800万円になります。
金融庁の制度図では、こどもNISAの残高を成人後の1,800万円枠へ移行する形で示されています。
そのため、たとえば取得価額ベースで600万円をこどもNISAに保有したまま成人向けNISAへ移行した場合、1,800万円-600万円=1,200万円が、成人後に新たに利用できる非課税保有限度額の目安になります。
なお、NISAの非課税保有限度額は時価ではなく、購入したときの金額である簿価を基準に管理されます。成人NISAでは売却した商品の簿価分について、翌年以降に非課税枠を再利用できる仕組みがあります。
親のNISA枠が減るわけではない
子どもが年間60万円投資しても、親自身のNISA年間投資枠は減りません。
親は親、子どもは子どものNISA枠として、それぞれ利用します。
18歳以降は成長投資枠で株主優待株も買える
18歳以上になると、年間120万円のつみたて投資枠に加えて、年間240万円の成長投資枠を利用できます。
成長投資枠では上場株式も対象になるため、成人後はNISAの中で個別株を購入することも可能です。
年齢による使い分け
0~17歳
「こどもNISA」 → 投資信託
「こども口座」 → 個別株・株主優待
↓
18歳以降
つみたて投資枠 → 投資信託
成長投資枠 → 個別株・株主優待
楽天証券でこどもNISAを使うメリット
楽天ポイントを投資信託に使える
楽天証券は、こどもNISAの特徴としてポイント投資を案内しています。
楽天グループのサービスで貯まった楽天ポイントを、1ポイント=1円として投資信託の購入や積立に利用可能です。
私自身も楽天証券のNISAで楽天ポイントを活用しています。
普段の買い物や楽天サービスで貯めたポイントを、そのまま投資へ回せるのは楽天証券の特徴の一つです。
ただし、ポイントを使うこと自体が投資の利益を保証するわけではありません。投資商品は値下がりする可能性があります。
月100円から積立できる
楽天証券では、こどもNISAでも投資信託を100円以上1円単位で積み立てられると案内しています。
年間投資枠は60万円ですが、必ず年間60万円を使い切る必要はありません。
家計に無理のない範囲で少額から始められるのは、長期間続けるうえで使いやすい点です。
iGrowでこどもNISAの管理ができる
楽天証券の資産づくりアプリ「iGrow」では、こどもNISAを含めた資産管理や投信積立設定などに対応すると発表されています。
親が毎回パソコンから確認するのではなく、アプリで資産状況を確認しやすくなるのは便利です。
家族プログラムにも対応
楽天証券は、こどもNISAの特徴として「家族プログラム」も案内しています。
楽天証券口座を持つ家族を登録することで、それぞれの取引に応じた各種特典を受けられる仕組みです。
特典には対象条件があるため、「家族登録をすればすべてのポイントが増える」という意味ではありません。利用する際は対象サービスを確認しておきましょう。
家族の資産をまとめて確認できるサービスも予定
楽天証券は、親権者の口座から子どもの資産残高や保有状況をまとめて確認できる「資産おまとめ管理サービス」を今冬から開始予定としています。
親自身の資産と子どもの資産を別々に持ちながら、家族全体では確認しやすくする仕組みです。
楽天経済圏でも、すべてのサービスが使えるわけではない
「楽天証券なら楽天カード積立でもポイントが貯まる」と考える方も多いかもしれません。
楽天カード積立には注意
2026年9月17日時点の楽天証券のクレカ積立サービスでは、未成年口座は楽天カードクレジット決済の対象外となっています。
成人向けNISAで使えるサービスが、こどもNISAでもそのまま使えるとは限りません。
10月1日以降の正式な対応状況については、楽天証券の最新情報を確認してください。
こどもNISAのデメリット・注意点
投資なので元本割れする可能性がある
こどもNISAは預金ではなく投資です。
投資信託の価格は市場環境によって上下するため、購入した金額より資産価値が下がる可能性があります。
教育資金など使う時期が決まっているお金の場合は、必要になる直前まで全額を投資し続けるのではなく、資金を使う時期も考えて運用する必要があります。
子どもの年齢によって払出しに制限がある
成人向けNISAのように自由に引き出せるわけではありません
金融庁の資料では、こどもNISAは一定の条件のもとで12歳以降に払出し可能とされています。
資金の使い道が子どものためのものであることに加え、所定の書面などが必要になる仕組みです。
親や祖父母から投資資金を渡す場合は贈与税に注意
こどもNISAは子ども本人の口座です。
親や祖父母が子どもへ投資資金を渡す場合は、贈与税についても確認しておきましょう。
暦年課税では、その年の1月1日から12月31日までに贈与された財産を合計し、基礎控除額110万円を超えた部分について贈与税を計算します。
複数の人から贈与を受けても、基礎控除が「贈与した人ごとに110万円」になるわけではありません。贈与を受けた子ども側で年間110万円です。
たとえば父親から60万円、祖父母から60万円の贈与を受けた場合、合計120万円として考えます。
また、「教育費のためのお金だから必ず非課税」というわけでもありません。税務上の扱いは家庭ごとの状況によって異なるため、判断に迷う場合は税務署や税理士へ確認してください。
NISAの損失は損益通算できない
NISA口座で投資して損失が出た場合、その損失を特定口座や一般口座で生じた利益と相殺する「損益通算」はできません。
損失の繰越控除も利用できません。
楽天証券のこどもNISAはどんな家庭に向いている?
楽天証券のこどもNISAは、すべての家庭に必要な制度というわけではありません。
検討しやすいケース
- 子どもが使うまで時間のある資金を長期で積み立てたい
- すでに親が楽天証券を利用している
- 楽天ポイントを投資にも活用したい
- 投資信託と株主優待を口座ごとに使い分けたい
慎重に考えたいケース
- 数年以内に使う予定のお金を投資したい
- 必要なときに自由に使いたい資金を入れたい
- 元本割れを避けたい
楽天証券でこどもNISAを考えている方へ
こどもNISAを楽天証券で申し込むには、親権者の楽天証券総合口座が必要です。まだ親権者の楽天証券口座を持っていない方は、総合口座の詳細を確認できます。
※広告リンクです。現在、このリンクは「こども口座/こどもNISA」専用リンクではありません。また、広告リンク経由の申込みは楽天証券の公式キャンペーンと併用できません。キャンペーンを利用したい方は、記事後半の楽天証券公式ページから適用条件をご確認ください。
楽天証券でこどもNISAを始める方法
2026年9月時点で楽天証券が公表している申込の流れは次のとおりです。
| 手順 | 内容 |
|---|---|
| 1 | 登録親権者の楽天証券総合口座へログイン |
| 2 | 子どもの氏名・生年月日などを入力 |
| 3 | 必要書類をアップロード |
| 4 | 申込完了通知を受け取る |
| 5 | 楽天証券・税務署による審査 |
| 6 | 2027年1月以降に口座開設 |
同居している場合は、子どものマイナンバーと続柄が記載された住民票の写しが必要です。
親権者と子どもが別居している場合は、住民票に加えて戸籍謄本または戸籍全部事項証明書も必要となります。
こども口座を持っていない場合でも、こども口座とこどもNISAを同時に申し込めます。
正式な申込画面や詳しい手続きについては、2026年10月1日に楽天証券から案内される予定です。
楽天証券のこどもNISA開始キャンペーン
楽天証券は、こどもNISAの受付開始に合わせて2026年10月1日から口座開設キャンペーンを実施予定です。
| 対象 | 公表されている特典 |
|---|---|
| 親権者:楽天証券総合口座の新規開設・初期設定 | 1,500円 |
| 子ども:こども口座新規申込・開設+こどもNISA申込 | 1,000円 |
2026年9月17日時点では詳細条件は未発表です
対象期間、エントリーの要否、各種期限などは、10月1日の正式発表後に確認して追記します。
こどもNISAの最新情報やキャンペーン条件は、楽天証券公式ページで確認できます。
この記事の要点まとめ
最後に、この記事で特に重要なポイントだけを一覧にまとめます。
| 気になること | 答え |
|---|---|
| こどもNISAで優待株は買える? | 買えない |
| 子ども名義で個別株を買いたい | 「こども口座」を利用 |
| こどもNISAの年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 子どもがNISAを使うと親の枠は減る? | 減らない |
| 600万円保有したまま成人したら? | 成人NISA1,800万円の総枠へ移行 |
| 楽天ポイント | 投資信託の購入・積立に利用可能 |
| 楽天カード積立 | 現時点では未成年口座対象外 |
| 株主優待を楽しみたい | 「こども口座」で企業ごとの条件を確認 |
結論はシンプルです。
長期の積立は「こどもNISA」
個別株や株主優待は「こども口座」
18歳以降は成人向けNISAへ移行し、成長投資枠を使えばNISA内で個別株を購入することも可能になります。
楽天ポイントやiGrow、家族向けサービスなどの特徴がある一方、払出し制限や贈与税、元本割れなどの注意点もあります。制度を理解したうえで、家庭の資金計画に合うかどうかを検討してみてください。

